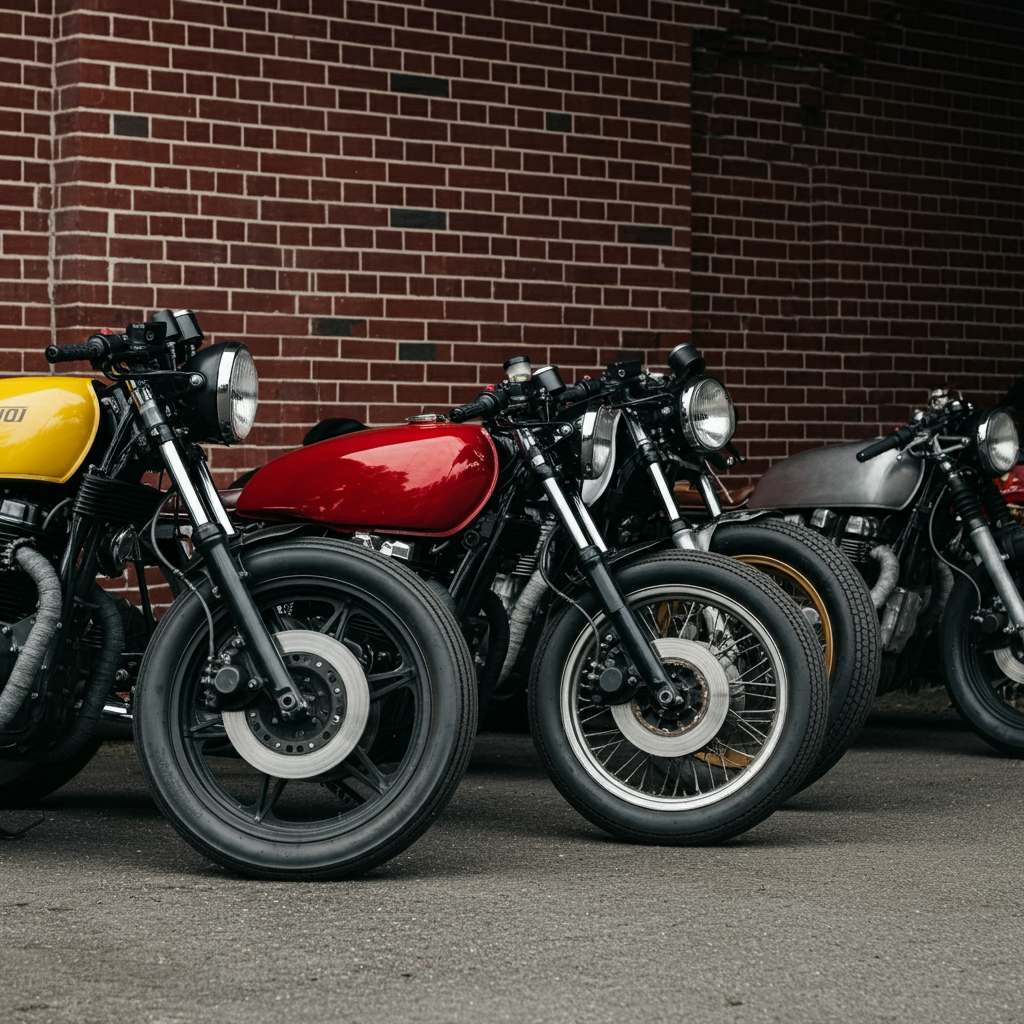
車では一般的になっている残価設定クレジット(残クレ)ですが、バイクを購入するときにも同じような方法が利用できるのか気になる人は多くいます。特に高額な大型バイクでは、月々の支払いを抑えて乗りたいという需要があります。
この記事では、バイクに残クレのような購入方法があるのか、車の残価設定ローンとの違い、バイク購入時に利用できるローンや注意点について詳しく解説します。
残クレ(残価設定ローン)とはどのような仕組みなのか
残価設定ローンとは、車両価格の一部を「将来の下取り予定価格(残価)」として最後に据え置き、残りの金額を分割で支払う購入方法です。
例えば、300万円の車を購入し、3年後の残価を150万円に設定した場合、購入時には残りの150万円を中心にローンを組むため、通常のローンより月々の支払いを低くできます。
契約期間終了後は、車を返却する、残価分を支払って買い取る、車を乗り換えるといった選択肢があります。
バイクにも残クレのような仕組みは存在する
バイクでも一部メーカーや販売店では、残価設定型のローンや据置型ローンに近いサービスが用意されています。
ただし、車ほど一般的に普及していないのが現状です。理由として、バイクは車と比べて中古市場の価格変動が大きく、将来の価値(残価)を設定しにくいことがあります。
例えば、同じ年式・同じ車種でも、走行距離、転倒歴、カスタム内容、保管状態によって中古価格が大きく変わるため、数年後の価値を正確に予測することが難しいのです。
なぜ車の残クレほどバイクでは普及していないのか
車の場合、ファミリーカーや人気車種では数年後の中古価格を予測しやすく、メーカーや販売店も残価を設定しやすい傾向があります。
一方でバイクは趣味性が高く、購入後にカスタムする人も多いため、メーカーが想定した価値と実際の市場価格が離れる可能性があります。
また、車は日常の移動手段として利用されることが多いですが、バイクは趣味やレジャー目的で購入されるケースも多く、購入者の利用状況が幅広いことも理由の一つです。
バイク購入で残クレの代わりになる方法
バイクを月々の負担を抑えて購入したい場合、残クレ以外にもいくつかの方法があります。
- バイク販売店の低金利ローンを利用する
- メーカー系クレジットを利用する
- 通常の分割ローンで長期間返済する
- 頭金を多めに入れて借入額を減らす
例えば、100万円以上する大型バイクの場合でも、頭金を20万円入れて残りをローンにすることで、月々の支払いを抑えながら購入できます。
また、一定期間だけ乗って乗り換える予定なら、売却時の価格が高い人気車種を選ぶことも実質的な負担を減らす方法になります。
バイクで残価設定ローンを利用するときの注意点
もしバイクで残価設定型のローンを利用する場合は、契約内容をよく確認することが重要です。
車の残クレと同様に、契約終了時に走行距離制限や車両状態の条件が設定される場合があります。転倒による傷や改造などによって、予定していた残価が認められない可能性もあります。
例えば、ツーリングで長距離を走る人や、自分好みにカスタムしたい人の場合は、所有期間中の制限が負担になることがあります。
バイク購入では所有するか短期間で乗り換えるかを考えることが大切
バイクに残クレのような購入方法は存在しますが、車ほど一般的ではありません。そのため、購入前には自分の乗り方や所有期間を考えることが大切です。
数年ごとに新しいモデルへ乗り換えたい人は、残価設定型ローンや売却価格を意識した購入方法が向いています。一方で、長く大切に乗りたい人は通常ローンや現金購入のほうが自由度は高くなります。
まとめ:バイクにも残クレはあるが車とは事情が違う
バイクにも残価設定ローンに近い仕組みはありますが、中古価格の変動が大きいため、車ほど広く普及していません。
月々の支払いを抑えたい場合は、メーカー系ローンや販売店ローン、頭金の調整など複数の方法を比較することが大切です。
自分の乗り方や何年バイクに乗る予定なのかを考えたうえで、最も負担と満足度のバランスが良い購入方法を選ぶことが後悔しないポイントになります。
コメント